
違法な循環取引は、見つかれば終わります。厄介なのは合法なほうです。「AIバブルは、循環取引とベンダーファイナンスを原因として崩壊する」という命題を検証すると、不正かどうかという問いは、大手の層ではほとんど何も教えてくれないことが分かります。
この記事では、ドットコム期の通信バブルを手本に、AIのスタートアップと大手テック企業の二つの層でリスクの形がどう違うかを確かめたうえで、合法かどうかの代わりに問うべきこと、つまり資金の出し手が止まったときに何が残るかを考えます。その答えは、2025年時点では誰にも分かっていません。
弱さは価値の不在ではなく、時間のずれにあります
AIバブルとは、AIへの期待が先行し、関連企業の評価額が、技術の本質的な価値や現在の収益を大きく上回って膨らむ現象です。ただ、ドットコム期と違い、今のブームを引っ張るのはMicrosoftやGoogleのように本業で巨額の利益を出す企業です。AIは定型業務の時間を30〜40%減らせるという試算もあり、価値がないわけではありません。弱さは、巨額の先行投資と、それを回収する収益化との時間のずれにあります。このずれが、見かけの成長を演出する金融の技を呼び込みます。
循環取引は、複数の企業が共謀して商品やサービスの転売を繰り返し、実態のない売上や利益を計上する不正です。A社がB社に100万円で売り、B社がC社に110万円で、C社がA社に120万円で売り戻す。商品は動かなくても、帳簿には売上と利益が残ります。ベンダーファイナンスは、売り手が買い手にリースや分割払いなどの金融を組み合わせて売る、本来は正当な手法です。危うくなるのは、売り手の目的が信用できる顧客への販売から、どんな手段でも売上を立てることに変わったときです。
通信バブルが崩れたのは、売上の出どころが露見したときでした
1990年代後半、ルーセント・テクノロジーズやノーテル・ネットワークスは、資金力の乏しい新興の通信事業者に、自社製品を買う資金を貸しました。ある分析では、1999年に主要ベンダーのこの種の融資額は、税引前利益合計の123%に達しています。破産した通信事業者WinStarの管財人の訴訟では、裁判所が、ルーセントは自社の売上を水増しするため四半期末に不要な機器を大量に買わせた、と認定しました。
ノーテルは、出荷していない製品の売上を計上するビル・アンド・ホールドを悪用し、2000年だけで10億ドル以上の売上を前倒しで計上しました。バブルが崩れると顧客は次々に破綻し、ルーセントの不良債権比率は1年で2.6%から60%に跳ね上がりました。ノーテルの時価総額は98%以上減り、カナダ史上最大の企業破綻に至りました。
一般に、自分が貸したお金で自分の製品を買ってもらった売上は、自分で書いた推薦状で自分を採用するようなものです。読む側が推薦状の書き手を確かめない間だけ通用します。バブルは外からの信頼喪失だけで崩れるのではなく、報告された売上が自社のバランスシートから戻ったお金で作られていたと露見したとき、内側から崩れます。
同じ資金の輪でも、二つの層で別の顔をしています
周辺のスタートアップでは、古典的な循環取引がすでに事件になっています。2024年に上場した日本のAIスタートアップ、オルツでは、第三者委員会の調査で売上の最大9割が架空だったことが明らかになり、上場から約10か月で上場廃止に至りました。英国のBuilder.aiは、インド企業との循環取引で売上を水増ししたと指摘され、投資家に示した売上予測は実績の4倍に達していました。AIを掲げながら実態は人手に頼る事業で、破綻後は顧客のアプリが突然使えなくなりました。
中心の大手テック企業では、不正ではない別の形が育っています。NVIDIAやMicrosoftがAI企業に投資し、その資金がGPUやクラウドの購入として戻り、投資した側の売上になる「循環するマネーマシン」です。法的には不正ではありませんが、投資そのものが投資を正当化する収益を生む「再帰性」を持ち、需要を実際より強く見せます。

反論もあります。Bank of Americaのアナリストは、循環的な取引は2030年までのAI投資総額5兆ドルの5〜10%程度にすぎないと試算しました。大手は本業のキャッシュフローで投資でき、ルーセントのように破綻する可能性は低いでしょう。一方で、AI関連株が2022年後半以降のS&P 500のリターンの75%を占めるとされる今、巨額投資が期待外れに終われば、その影響は一企業ではなく、年金や指数を通じて金融システム全体に及びます。
合法かどうかではなく、出し手が止まったら何が残るかを問う
不正の線引きは、スタートアップの層では役に立ちます。架空の売上は、見つかれば消えるからです。ところが大手の層で同じ線を引くと、答えは合法で、しかも本物の購入、になります。GPUは実際に届き、クラウドは実際に使われている。だから不正の有無だけを確かめる分析は、ここで安心して止まってしまいます。監査に通ったことを健全さの証明と読むのは、健康診断の受診票を見て体が丈夫だと判断するのに似ています。受けたことと、結果が良いことは別です。
問うべきは、その需要が成り立つにはどんな前提が必要か、です。大手の層の強気の見通しは、投資の出し手がこの先も資金を出し続ける、という前提に支えられています。この前提が外れたとき、資金の輪の外にいる顧客の需要がどれだけ残るのか。売上の量ではなく、輪の外から来る売上の割合が、この問いへの手がかりになります。
| 確かめる前提 | 手がかりになる問い |
| 出し手が資金を出し続ける | 主要な顧客が、同時に主要な投資家ではないか |
| 輪の外にも需要がある | 売上のどれだけが、取引先から戻った資本に頼っているか |
| 顧客が実際に払える | 売掛金の回収期間が異常に延びていないか |
| 需要が一部に偏っていない | 売上が一部の顧客に極端に集中していないか |
| 使うほど儲かる | 人手やインフラの費用を含めた本当の粗利はいくらか |
ただし、この問いにも限界があります。開示の範囲では、資金の輪の内と外を正確に分けられないことが多く、外の需要がどれだけ育つかは、AIの収益化が追いつく速さしだいです。追いつけば今の投資は先行投資だったことになり、追いつかなければ設備の過剰と評価損になります。どちらになるかを、今の数字から言い切ることはできません。元の分析は命題を妥当と結論しましたが、大手の層について言えるのは、崩れ方の候補が見えるところまでです。
あなたが信じている見通しの急所はどこか
あなたが強気に見ているAI関連の企業について、その見通しが成り立つための前提を三つ書き出すと、何が並ぶでしょうか。そのうち一つが外れただけで見通しがひっくり返るのは、どれでしょうか。
この記事の背景にある考え方は、拙著『GoogleのAI NotebookLM 意思決定の強化書』の4章のコラム「結論の裏にある前提を逆算する」に書きました。もっともらしい結論を受け入れるか突き返すかを急がず、その結論が成り立つために必要な前提を逆算し、間違っていたら結論がひっくり返る前提を探す方法で、「それが結論の急所です。」と書いています。このコラムを読むと、強気の見通しにも弱気の見通しにも、同じ手順で急所を探せるようになります。
同じ資料を見ているのに、なぜ結論が割れるのか。
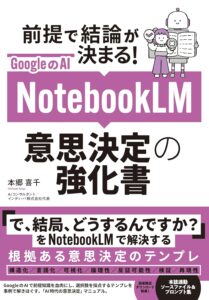
『GoogleのAI NotebookLM 意思決定の強化書』
前提が結論を決める。意思決定を根拠、前提、結論の三層に分け、前提を対象、目的、制約、評価基準の四つで言葉にする本です。
読み終えたとき、手元に残るもの
- 意思決定の設計図になる前提リスト
- 資料を事実、意見、噂、ゴミに仕分けるFORT
- 同じ物差しで比べる選択肢表と採点表
- 始める条件と止める条件を書いた決定書
NotebookLMは2026年7月にGemini Notebookへ名称が変わりました。本の手法は、使うAIの種類を問いません。