
家計の相談会で、30代の夫婦が年齢別の貯蓄の表を開いた。
夫が、60代の行を指さした。「30年後には、2,267万円になる計算です」。
表は、総務省統計局の「家計調査報告(貯蓄・負債編)2024年(令和6年)速報」だった。
公的な統計の、正しい数字である。それでも、夫の読み方には落とし穴がある。
60代の行は、本当に夫婦の30年後を語っているのか。
表を上から読むと、一つの家計の物語が浮かぶ
2024年の二人以上の世帯の平均は、貯蓄現在高が1,984万円、負債現在高が663万円だった。
差し引きの純金融資産は、1,321万円になる。
世帯主の年齢別の純金融資産は、40歳未満がマイナス159万円、40〜49歳が568万円。
50〜59歳は1,414万円、60〜69歳は2,267万円、70歳以上は2,250万円である。
数字を上から読むと、一つの家計の物語が浮かぶ。筋書きは、住宅の購入、返済、蓄え、取り崩しだ。
夫の目に映ったのも、同じ物語だった。40歳未満から始まり、60代で2,267万円に届く一生である。
年齢別の表の正体は、同じ年の別々の世帯を並べた断面だ
今日撮った小学生、大学生、社会人の写真を並べた束がある。
同じ日に撮った、別々の三人の記録だ。一人の成長を追ったアルバムとは別物である。
年齢別の表も同じだ。同じ年に、世帯主の年齢が違う別々の世帯を集めて並べた束である。
統計の言葉では、横断面のデータと呼ぶ。同じ世帯を何年も追いかけた表は、時系列のデータだ。
年齢別の貯蓄の表のどの行も、別の世帯の、同じ年の姿である。
60代の2,267万円には、別の時代が溶けている
今の60代と40歳未満は、別々の時代を歩いてきた。
働き始めた時代、預金の金利、住宅の価格、退職金と年金の制度。どれも世代ごとに違う。
60代の2,267万円は、60代の世帯が通ってきた時代の結果だ。今の40歳未満の30年後の姿は、表の外にある。
2,267万円を目標に計画を組めば、夫婦は別の世代の歴史を土台に据えることになる。
70歳以上の純金融資産は、60代より少し小さい。
取り崩しの結果か。積み上げ方の違う世代なのか。
答えは、断面の表の外の情報で確かめるしかない。
平均の数字は、夫婦の実感ともずれる
表の数字は、平均である。同じ2024年の調査で、貯蓄を持つ世帯の中央値は1,189万円だった。
平均の1,984万円は、中央値の約1.7倍に達する。一部の高額の世帯が、平均を引き上げている。
対象も、二人以上の世帯に限られる。
2020年の国勢調査では、一般世帯の38.0%が単独世帯だった。約4割の世帯が、表の数の外にある。
統計を見る前に、自分の前提を言葉にしておく
同年代の平均と比べて、一喜一憂する。別々の家族の写真の束を、自分の家族のアルバムと読み違えるのと同じことだ。
自分の計画の前提は、自分で言葉にする。
何年先を見るか、何を守りたいか、どこまでの値動きを受け入れるか。前提は、この三つである。
統計は、前提を置いた後で使う。前提が世の中の現実からどれだけ離れているかを、統計で確かめる。
AIに前提を言葉にさせるときは、次の文面のかっこの中を書き換えて使えばよい。
家計の計画の前提を言葉にしたいです。一問ずつ質問してください。
家族:(例:30代の夫婦と子ども一人)
聞いてほしいこと:何年先を見るか、何を守りたいか、どこまでの値動きを受け入れるか
最後に:前提を三行にまとめ、家計調査の年齢別の表と比べて離れている点を挙げてください。表が同じ年の断面であることを踏まえてください。
夫が指さした行は、夫婦の30年後ではなかった
年齢別の貯蓄の表は、同じ年に並んだ別々の世帯の断面だ。統計は、前提と現実の距離を確かめる材料に使う。
夫が指さした2,267万円は、夫婦の30年後の姿ではない。今の60代の世帯の、今年の姿である。
拙著『ChatGPTではじめるAI株式投資』の2章2節に、お金と投資の価値観と優先順位を、AIとの問答で言葉にする方法を書きました。読むと、他人の数字に頼らず、自分の計画の出発点を自分の言葉で決められます。
情報を集めるほど、判断がぶれるのはなぜか。
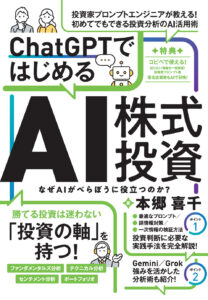
『ChatGPTではじめるAI株式投資』
成果を分けるのは、投資の軸の有無。AIを予言者ではなく壁打ち相手にして、自分の価値観を芯、軸、ルールの三段で言葉にする本です。
読み終えたとき、手元に残るもの
- やらないことまで書いた、自分の投資の軸
- スクリーニング、売買、ポートフォリオの三つのルール
- AIの知ったかぶりを見抜く1分チェック
- 失敗を次の判断に変える感想戦
本書は投資助言を行いません。特定の銘柄を勧める本ではありません。